“1+1 daire yatırımı mantıklı mı?” sorusunun cevabı amacınıza, süre ufkunuza ve hesabınıza bağlıdır. Kira getirisi, geri dönüş süresi ve değer artışı için internette dolaşan ortalamaların kaynakları çoğunlukla sektör temsilcilerinin beyanlarıdır ve birbiriyle çelişir; bu yüzden hazır bir yüzdeye değil, kendi hesabınıza güvenmek gerekir. Bu yazıda kendi net getiri hesabınızı kurmanız için bir çerçeve çiziyor ve taksitle ya da tamamlanmamış projeden konut alırken tüketici olarak haklarınızı özetliyoruz.
1+1 daire yatırımı mantıklı mı?
Kısa cevap: bazı kişiler için evet, bazıları için hayır; çünkü “mantıklı” kelimesinin içi üç soruyla doldurulur.
- Amacınız ne? Düzenli kira geliri mi, uzun vadede değer artışı mı, yoksa ileride kendiniz ya da çocuğunuz için bir ev mi arıyorsunuz? Bu üç amaç aynı daireyi farklı değerlendirir.
- Süre ufkunuz ne kadar? Ev likit bir varlık değildir; satmak istediğinizde alıcı bulmak zaman alabilir. Kısa vadede bozdurmanız gerekebilecek bir paranın konuta bağlanması riskli olabilir.
- Nakit akışınız dayanır mı? Özellikle taksitle alıyorsanız, kiracı bulunamayan aylarda da taksit ödemek zorunda kalabilirsiniz. Boş kalma süresini hesaba katmayan plan kâğıt üzerinde güzel görünür.
Bu üç soruya net cevap veremeden “getirisi yüksek” diye anlatılan hiçbir daire sizin için iyi bir yatırım değildir.
Amacınızı yazın: kira, değer artışı ya da kendi kullanımınız
Amacı yazıya dökmek, alım sonrasında kendinizle tartışmaktan kurtarır.
- Kira geliri hedefliyorsanız, önemli olan net kiradır; bina yaşı, ulaşım, aidat ve kiracı profili öne çıkar.
- Değer artışı hedefliyorsanız, kira geliri ikinci plandadır; ancak değer artışı garanti değildir ve satış anında alıcı bulabilmek ayrı bir meseledir.
- Kendi kullanımınız hedefliyorsanız, yatırım hesabı yerini yaşam kalitesi ve ödeme gücüne bırakır.
Karma amaçlar da olabilir (“önce kiraya veririm, sonra oturabilirim”); bu durumda bile hangisinin öncelikli olduğunu bilmek karar kalitesini artırır.
Net getiriyi kendiniz nasıl hesaplarsınız?
Bir ilan sitesindeki “yıllık yüzde şu kadar getiri” ifadesine güvenmek yerine, aşağıdaki iskeletle kendi tablonuzu kurun. Rakamları siz doldurursunuz.
Gelir tarafı
Yıllık brüt kira, aylık kiranın on iki katıdır. Ancak dairenin on iki ayın hepsinde dolu olacağını varsaymayın; kiracı değişimi, tadilat ve boş kalma süresini yıl içinde ayrı bir kalem olarak düşünün.
Gider tarafı
- Boş kalma süresi. Kiracı değişimi arasındaki aylar.
- Aidat ve ortak giderler. Kiracı ödüyorsa bile boş kaldığı aylarda sizin yükünüzdür.
- Emlak vergisi. Belediyenin bildirdiği güncel tutarı kullanın.
- Bakım ve onarım. Boya, tesisat, beyaz eşya ve kiracı çıkışı sonrası yenileme.
- Sigorta. Zorunlu deprem sigortası (DASK) ve isteğe bağlı konut sigortası.
- Vergi. Kira geliri beyanı ve olası vergi yükü; tutar ve istisna için Gelir İdaresi Başkanlığı’nın güncel bilgilerine ve mali müşavirinize bakın.
Toplam maliyet tarafı
Dairenin bedeli tek başına maliyet değildir. Şunları da ekleyin:
- Tapu harcı ve döner sermaye ücreti (güncel oran ve tutar için Tapu ve Kadastro Genel Müdürlüğü),
- noter ve varsa vekâlet giderleri,
- ödeme planına bağlı olarak vade farkı veya finansman maliyeti,
- ilk kiralama öncesi gereken küçük masraflar.
Formül
Net yıllık getiri oranı kabaca şudur:
(yıllık kira − boş kalma süresi kaybı − aidat ve ortak gider − emlak vergisi − bakım − kira gelirinin vergisi) ÷ toplam maliyet
Elde ettiğiniz oranı, aynı sermayeyi başka bir yere koysanız elde edeceğiniz sonuçla kıyaslayın. Konutun getirisi ancak alternatiflerle birlikte anlam kazanır. Taksitle alıyorsanız, finansman maliyetini toplam maliyete eklemeyi unutmayın.
Hangi verilere bakmalısınız?
Kendi rakamlarınızı kamuya açık kaynaklarla sınayabilirsiniz. Türkiye İstatistik Kurumu’nun (TÜİK) Konut Satış İstatistikleri ile Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) Konut Fiyat Endeksi bu iş için başvurulabilecek iki resmî kaynaktır. Bunlar il bazında ve ülke geneli için eğilim gösterir; sizin sokağınızdaki kira ve fiyat bilgisini göstermez. O bilgi için bölgedeki güncel ilanlara, kiracılara ve yerel bilgi sahiplerine ayrıca bakmanız gerekir.
1+1 dairenin kiracı ve likidite yapısı nasıldır?
Küçük daire söz konusu olduğunda iki ucu keskin bir durum vardır.
Avantaj: Daha düşük sermaye gerekir ve kiracı kitlesi geniş olabilir: tek yaşayanlar, çiftler, öğrenciler, kısa süre için bölgede çalışanlar.
Risk: Bu geniş kitle aynı zamanda tek bir kitleye bağımlılık anlamına gelebilir. Bölgenin kiracı profili tek bir kuruma, tek bir sektöre ya da tek bir dönemsel talebe bağlıysa, o kaynak azaldığında boşluk riski artar.
Bu yüzden satın almadan önce bölgenin işgücü, öğrenci ve kiracı profilini kontrol edin. Örnek olarak Aksaray Organize Sanayi Bölgesi’nin resmî sitesi, Aralık 2024 itibarıyla 311 fabrika ve yaklaşık 15.100 çalışan bildiriyor. Bu bir yerel istihdam göstergesidir; kiracı talebinin kanıtı değildir. Aynı mantıkla kendi bölgenizde işgücünün nerede çalıştığını, nerede kiracı aradığını ve kiracıların hangi tipte daire tercih ettiğini araştırın.
Likidite için de bir soru sorun: “Bu daireyi satmam gerekirse kaç ayda ve hangi bedelle alıcı bulabilirim?” Küçük daireler çoğu zaman daha hızlı el değiştirir diye varsayılır; ancak bu bölgeye, bina kalitesine ve piyasa dönemine göre değişir.
1+1 mi 2+1 mi?
“Yatırım için 1+1 mi 2+1 mi” sorusunun tek cevabı yoktur. Karşılaştırırken şu başlıklara bakın:
- Toplam maliyet: Daha küçük daire daha az sermaye bağlar; fakat m² başına maliyet aynı olmayabilir.
- Kiracı profili: Küçük daire tek kişi ve çiftlere, büyük daire ailelere hitap eder. Aile kiracıları genellikle daha uzun süre oturabilir; tek kişi kiracılarda değişim sıklığı farklı olabilir. Bu tespit bölgeye göre değişir; genelleme yapmayın.
- Boşluk riski: Kiracı kitlesi geniş olan tipte boş kalma süresi kısa olabilir; ama bu da bir varsayımdır, bölgenizde sınayın.
- Çıkış: İleride satarken kimin alacağı ve hangi bütçeyle alacağı.
Taksitli ev nasıl alınır? İki ayrı hukuki çerçeve
Taksitli alım denince akla tek bir hukuki durum gelir; oysa 6502 sayılı Tüketicinin Korunması Hakkında Kanun taksitli konut alımını iki ayrı çerçevede ele alır. Hangisinin uygulanacağı sözleşmenin yapısına, yani konutun ne zaman devredildiğine ve teslim edildiğine bağlıdır.
1) Ön ödemeli konut satışı (6502, m.40 ve devamı)
Kanuna göre ön ödemeli konut satışı, tüketicinin konut bedelini önceden peşin ya da taksitle ödediği, satıcının ise konutu bedelin tamamı veya bir kısmı ödendikten sonra devrettiği ya da teslim ettiği sözleşmedir. Yani henüz bitmemiş bir binadan, bedelini önceden ödeyerek konut alıyorsanız bu çerçeve gündeme gelebilir. Kanundaki başlıca korumalar şunlardır:
- Ruhsat şartı. Yapı ruhsatı alınmadan ön ödemeli konut satış sözleşmesi yapılamaz.
- Ön bilgilendirme. Ön bilgilendirme formu sözleşmeden en az bir gün önce verilmelidir.
- Tescil ve noter. Satışın tapu siciline tescili ve satış vaadinin noterde düzenleme şeklinde yapılması gerekir; geçerli bir sözleşme yoksa satıcı ödeme isteyemez.
- Teminat. Bakanlıkça belirlenen büyüklüğün üzerindeki projelerde bina tamamlama sigortası veya başka bir teminat aranır.
- Cayma. 14 gün cayma hakkı vardır.
- Teslim süresi. Konutun teslimi sözleşme tarihinden itibaren en çok 48 ayı geçemez.
- Sözleşmeden dönme. Sözleşme tarihinden itibaren 24 aya kadar sözleşmeden dönme hakkı tanınmıştır; bu durumda satıcı sınırlı bir tazminat isteyebilir.
Dönme hakkındaki tazminat kademelidir: kanun, ilk üç ayda, üç ila altı ay arasında, altı ila on iki ay arasında ve on iki ila yirmi dört ay arasında sözleşme bedelinin en çok yüzde 2, 4, 6 ve 8’i kadar tazminat öngörür. Satıcı bunun yanında satış veya satış vaadi nedeniyle oluşan vergi, harç ve benzeri yasal yükümlülüklerden doğan masrafları da isteyebilir. Satıcı kendi yükümlülüklerini hiç ya da gereği gibi yerine getirmemişse tüketiciden herhangi bir bedel isteyemez. Dönme bildirimi satıcıya ulaştıktan sonra iade en geç 180 gün içinde yapılır. Konuya ilişkin Ön Ödemeli Konut Satışları Hakkında Yönetmelik de ayrıntıları düzenler; güncel metinleri mevzuat.gov.tr’den kontrol edin.
2) Taksitle satış (6502, m.17-20)
Konut bedelinin taksitle ödendiği ve genel olarak konutun bedel ödenirken devredildiği ya da teslim edildiği satışlarda taksitle satış hükümleri gündeme gelir. Başlıca noktalar:
- Sözleşme yazılı kurulmalıdır; yazılı kurulmayan taksitli satış sözleşmesi geçersizdir.
- 7 gün cayma hakkı vardır.
- Satıcı kalan borcun tamamını isteme (muacceliyet) hakkını yalnız kendi edimlerini yerine getirmişse ve sözleşmede bu hakkı saklı tutmuşsa kullanabilir. Temerrüt eşiği, birbirini izleyen en az iki taksitte bedelin en az onda biri ya da tek taksitte bedelin en az dörtte biridir; satıcının ayrıca en az 30 gün süreli bir muacceliyet uyarısı göndermesi gerekir.
- Borcu vadesinden önce ödediğinizde faiz ve komisyon indirimi talep edebilirsiniz.
Hangisi uygulanır?
Bu ayrım kuramsal bir mesele değildir; cayma süresi, tapu devri zamanı ve teminat gibi önemli konuları değiştirir. Sözleşmede devir ve teslim zamanının nasıl yazıldığına bakın; çerçeveyi bu belirler.
Projeden ya da bitmemiş projeden ev almak mantıklı mı?
Proje halindeki konut, çoğu zaman bitmiş konuta göre daha uygun ödeme planı ve seçenek sunabilir; fakat risk de taşır. Bu karar için kendinize şu soruları sorun:
- Gecikme: Teslim tarihi sözleşmede yazılı mı ve gecikme halinde ne olacağı belirtilmiş mi?
- Ayıp: Teslim edilen konut projeye ve şartnameye uygun değilse hangi hakları kullanabilirsiniz?
- Teminat: Satıcı ödediğiniz bedelin karşılığını nasıl güvence altına alıyor? Bina tamamlama sigortası veya teminat var mı?
- İnşaat durumu: Ruhsat var mı, inşaat gerçekten sürüyor mu? Yapı ruhsatı ile iskân arasındaki farkı yapı ruhsatı ve iskân yazımızda anlattık.
- Satıcı: Satıcının önceki projeleri ve teslim geçmişi doğrulanabilir mi?
- Çıkış: Ödeme planı sürerken satmak ya da devretmek isterseniz ne olur?
Bu soruların cevabını sözlü değil, yazılı isteyin. Bir de sözleşmeyi okurken yararlı olacak bir alışkanlık: “teslim” kavramının ne anlama geldiğini baştan yazdırın; bu konuyu anahtar teslim ev nedir yazımızda ayrıca ele aldık.
İmzadan önce sözleşme kontrol listesi
Aşağıdaki listeyi imzadan önce satıcıyla birlikte tek tek geçin:
- Yapı ruhsatı ve onaylı mimari proje (ruhsat tarihi ve numarası).
- Kat irtifakı veya kat mülkiyeti tescili ve tapu kaydı.
- Bağımsız bölümün net ve brüt alanı, kat ve bağımsız bölüm numarası.
- Teslim tarihi ve gecikme halinde sonuçlar.
- Ödeme planı: peşinat, taksit tutarı ve tarihleri, vade farkı varsa nasıl hesaplandığı.
- Tapu devrinin ne zaman yapılacağı.
- Taşınmaz üzerindeki ipotek, haciz ve benzeri takyidatlar.
- İskân ve enerji kimlik belgesi sürecinin kimin sorumluluğunda olduğu.
- Ödemelerin banka kanalıyla ve dekontla yapılması; elden ödeme yapmamak.
- Noter ve tapu işlemlerinin masrafını kimin karşılayacağı.
- Ön bilgilendirme formunun size en az bir gün önce verilmiş olması.
- Cayma ve sözleşmeden dönme haklarının sözleşmede yer alması.
Bu liste her sözleşme için tam değildir; projenize göre uyarlayın.
Maliyet ve vergi başlıkları
Alım sürecinde ve sonrasında karşınıza çıkacak başlıklar şunlardır: tapu harcı, KDV, döner sermaye ücreti, kira geliri beyanı ve kısa sürede satış halinde doğabilecek değer artış kazancı vergisi. Oranlar ve istisnalar zamanla değiştiği için güncel bilgi için Gelir İdaresi Başkanlığı’na, Tapu ve Kadastro Genel Müdürlüğü’ne ve mali müşavirinize başvurun.
Mostanza 1+1
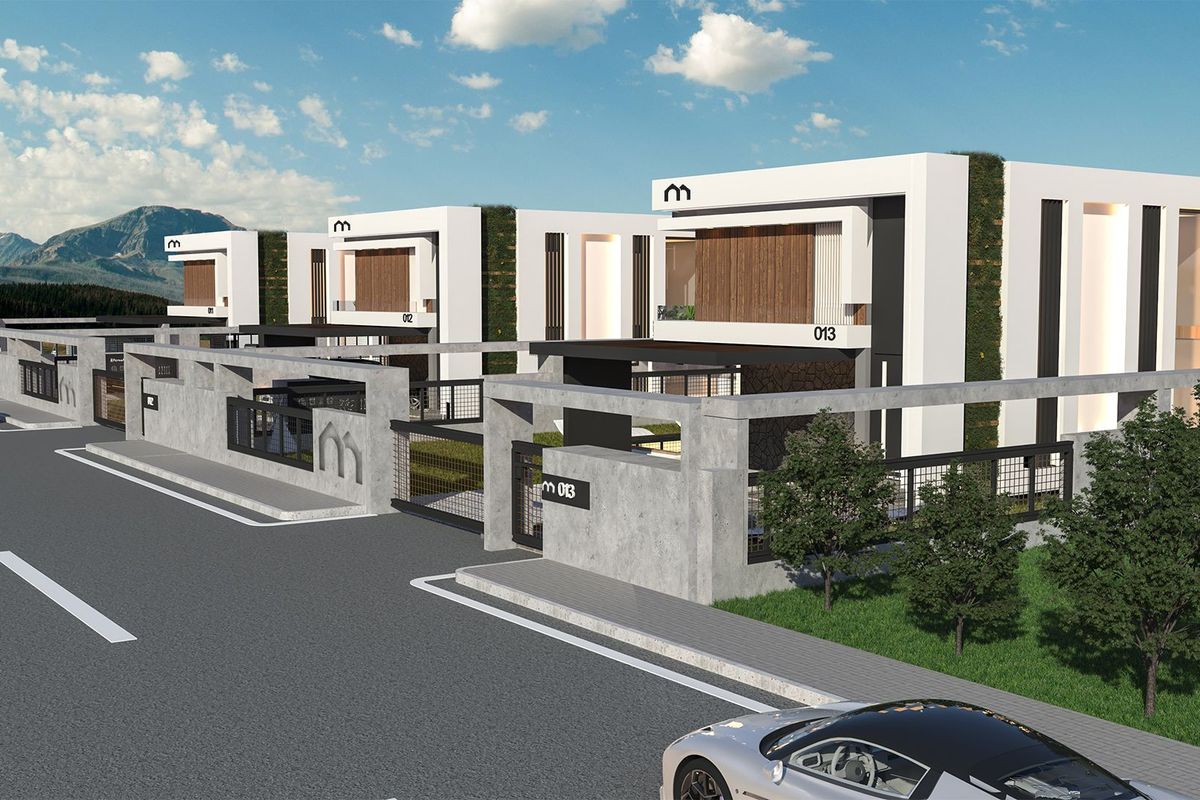
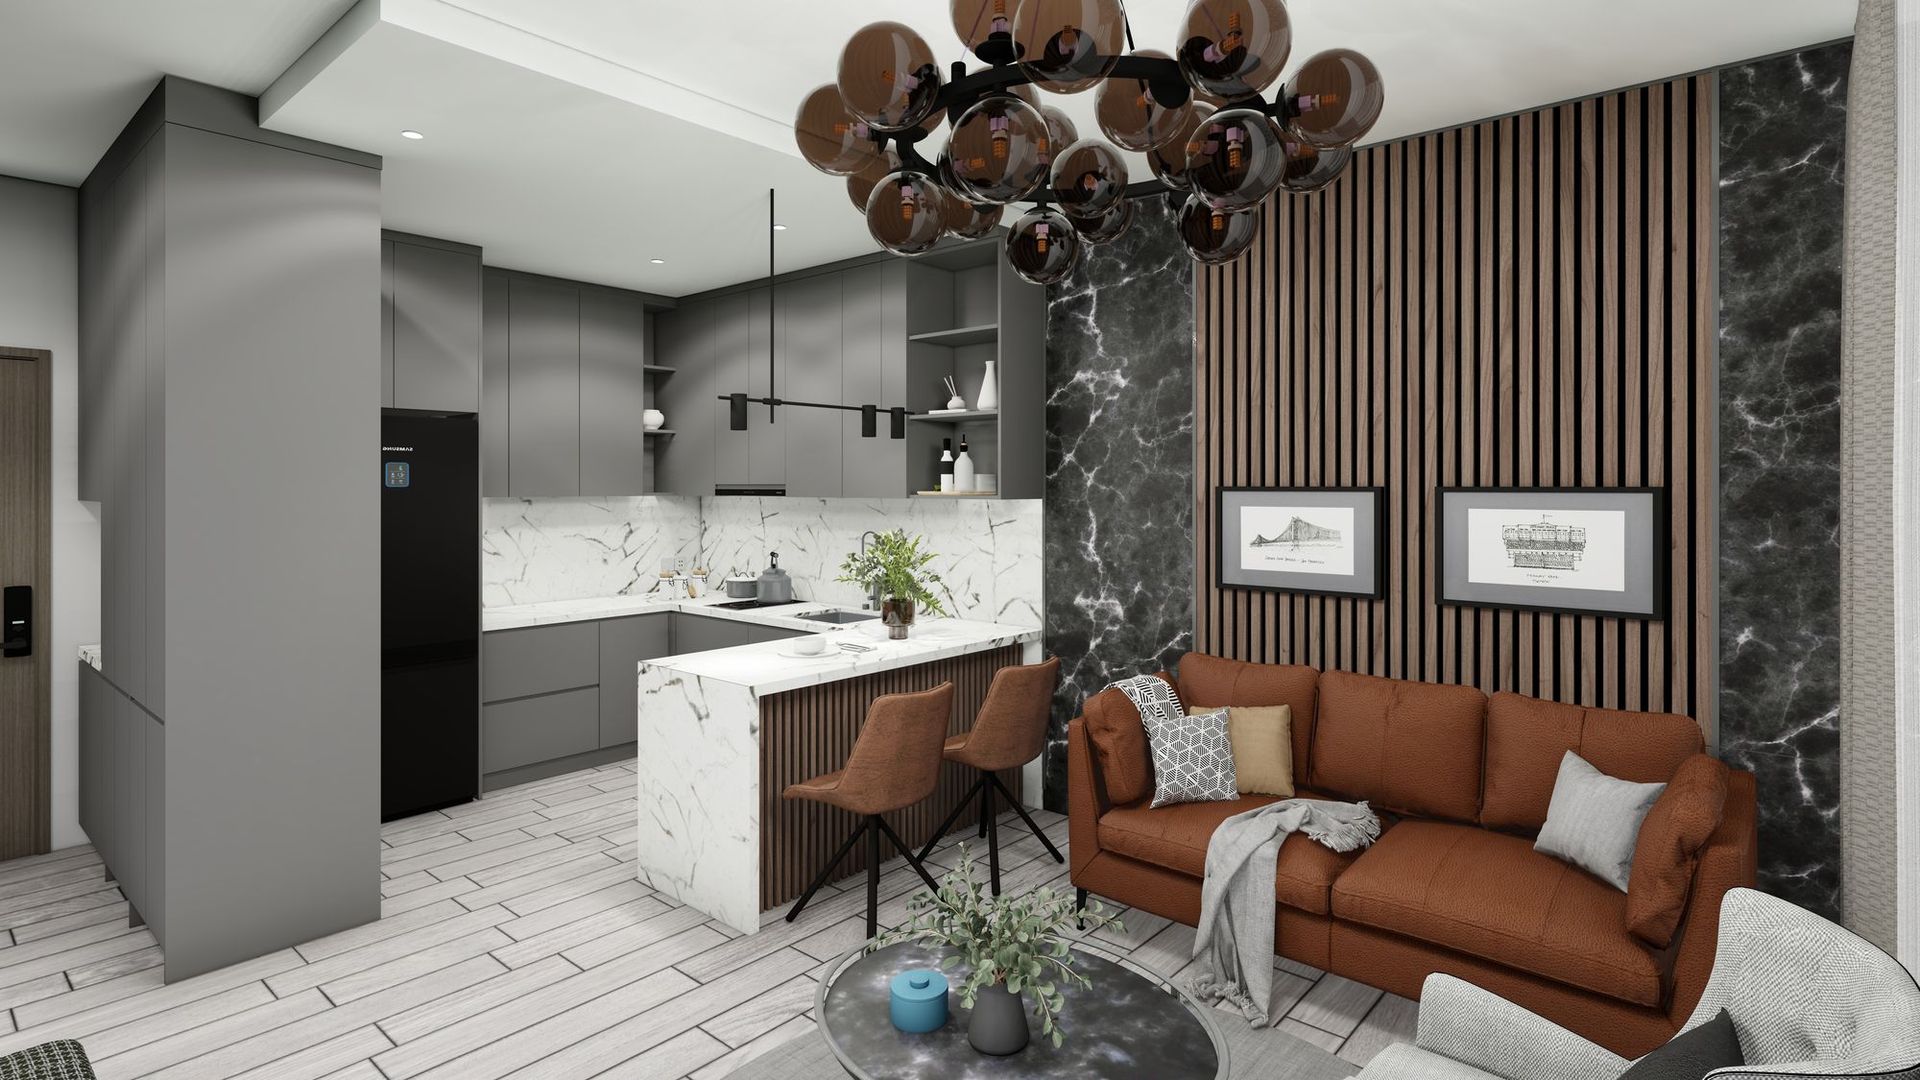
Mostanza 1+1, Aksaray Hacılar Harmanı Mahallesi’nde, ada 3996 parsel 2’de, 39 adet 1+1 daireden oluşan dört katlı bir projedir; 2024’te başladık. Dairelerde açık mutfaklı salon ve yatak odası bulunur. Aksaray’da satılık 1+1 daire arıyorsanız satış sürüyor; satışı peşinat ve taksit modeliyle yapıyoruz, güncel durumu ve ödeme planını telefonda paylaşıyoruz: 0545 387 41 68. Plan ve görselleştirmeler Aksaray Hacılar Harmanı 1+1 daire projesi sayfasında duruyor. Görseller inşa edilmiş yapının fotoğrafı değil, görselleştirmedir.
Bizden ya da başka bir satıcıdan alırsanız alın, yukarıdaki soruları sorun: ödeme planı ne, tapu ne zaman devrediliyor, teminat ve teslim tarihi nasıl yazılıyor, cayma ve dönme hakları sözleşmede var mı?
Konut alım sürecine ve arsa değerlendirmeye dair genel çerçevemiz için gayrimenkul danışmanlığı sayfasına bakabilirsiniz. Mostanza kendi projelerindeki konutları satar; arsa sahiplerine kat karşılığı ve arsa değerlendirme danışmanlığı verir.
Sonraki adım
Sorularınızı ve elinizdeki belgeleri iletişim sayfasındaki kanallardan ya da 0545 387 41 68 numaralı telefondan bize iletebilirsiniz. Mostanza 1+1 için güncel durumu öğrenmek ve ödeme planı hakkında bilgi istemek istiyorsanız teklif al formunu doldurmanız yeterli. Sözleşmeyi imzalamadan önce bir avukatla görüşmenizi öneririz.
Bu yazı genel bilgilendirme amaçlıdır; karar öncesi uzman görüşü alın. Madde atıfları 6502 sayılı Tüketicinin Korunması Hakkında Kanun’un 2026 itibarıyla geçerli metnine dayanır; güncel hali için mevzuat.gov.tr adresine bakın.
Yayın Son güncelleme Mostanza Grup İnşaat
 Mostanza